Wenn die nächste Generation nicht übernimmt: Fünf Nachfolgewege für Familienunternehmen
Ein hypothetisches Beispiel: Der Inhaber eines Maschinenbauers mit 25 Millionen Euro Umsatz und 140 Mitarbeitern ist 63. Seit Jahren lautet die Nachfolgeplanung in einem Satz: „Der Sohn übernimmt.“ Der Sohn ist 34, leitet eine Abteilung in einem Konzern in Hamburg und sagt beim Familientreffen, was er seit längerem denkt: Er will nicht in die Geschäftsführung.
Der Vater hat sich mit Alternativen bisher nicht beschäftigt. Das ist kein Drama, aber es kostet Zeit – und Zeit ist bei der Nachfolge die Ressource, die am meisten über Handlungsspielräume entscheidet.
Dieser Artikel beschreibt, was zu tun ist, wenn die familieninterne Führungsnachfolge nicht zustande kommt: welche Fragen zuerst zu klären sind, was die Zahlen zur Nachfolge im Mittelstand tatsächlich zeigen und welche fünf Wege Unternehmern offenstehen – mit ihren Voraussetzungen, Konsequenzen und Zeitbedarfen.
Sie wollen klären, welche Rolle Ihre Familie künftig im Unternehmen einnehmen kann – und welcher Weg dazu passt? Wir ordnen die Situation mit Ihnen ein. Vertraulich, ohne Verpflichtung. → Erstgespräch vereinbaren
Zwei Fragen, die zuerst zu trennen sind
Bevor von einer „gescheiterten Familiennachfolge“ die Rede sein kann, sind zwei Fragen auseinanderzuhalten:
Will die nächste Generation das Unternehmen führen? Das ist die Frage nach der Geschäftsführung – nach operativer Verantwortung, Präsenz und unternehmerischem Risiko im Tagesgeschäft.
Will die nächste Generation Eigentümerin werden oder bleiben? Das ist die Frage nach der Gesellschafterrolle – nach Vermögen, Kontrolle, Ausschüttungen und langfristiger Verantwortung für das Unternehmen, ohne es selbst zu führen.
Ein Nein zur Geschäftsführung bedeutet nicht automatisch ein Nein zum Familienunternehmen. Ein Kind, das in Hamburg bleiben will, kann ein engagierter Gesellschafter sein – gegebenenfalls mit Sitz in einem Beirat. Umgekehrt kann die Familie zu dem Ergebnis kommen, dass sie weder führen noch Eigentümerin bleiben will – dann ist ein Verkauf der konsequente Weg.
Aus dieser Trennung ergibt sich die Reihenfolge der Entscheidungen: erst die gewünschten Rollen der Familie klären, dann das Führungsmodell, dann die Eigentümerstruktur und erst danach, wenn ein Verkauf ansteht, den passenden Käufer.
Was die Zahlen zeigen: Familiennachfolge bleibt ein verbreiteter Wunsch
Das Nachfolge-Monitoring Mittelstand 2025 von KfW Research (veröffentlicht im Januar 2026, Basis: KfW-Mittelstandspanel mit über 13.000 befragten Betrieben) beschreibt die Ausgangslage. Für den Zeitraum 2025 bis 2029 ergeben sich folgende Gesamtzahlen und rechnerische Jahresdurchschnitte:
Rund 545.000 mittelständische Unternehmen streben bis Ende 2029 eine Übergabe an, rechnerisch etwa 109.000 pro Jahr. Rund 569.000 Unternehmen ziehen im selben Zeitraum eine Stilllegung ohne Nachfolgelösung in Betracht, etwa 114.000 pro Jahr. Erstmals liegen die Stilllegungspläne damit über den Übergabeplänen.
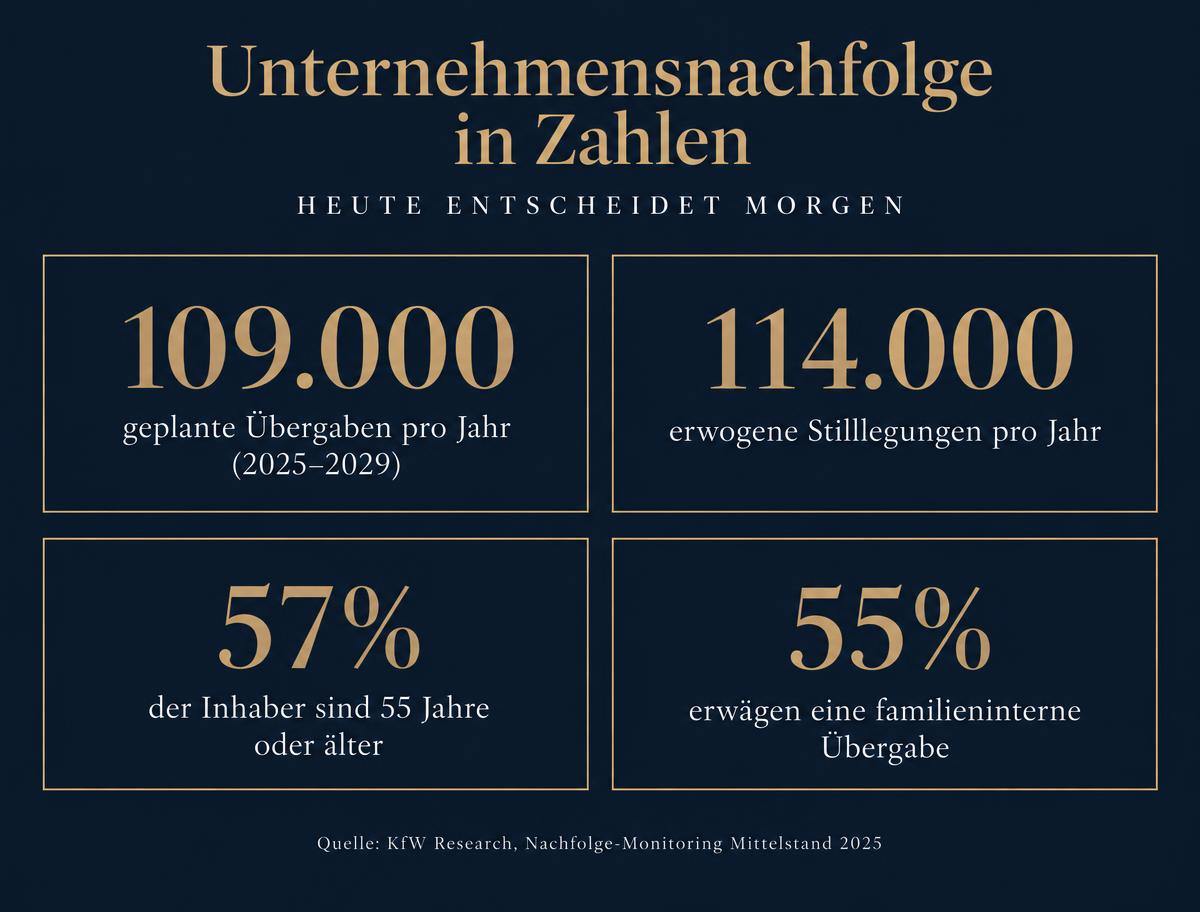
Bei den erwogenen Nachfolgevarianten (Mehrfachnennungen möglich) nennen 55 Prozent der übergabewilligen Unternehmen die familieninterne Übergabe, 42 Prozent den Verkauf an externe Käufer, 28 Prozent die Übergabe an Mitarbeitende (bezogen auf Unternehmen mit Beschäftigten) und 24 Prozent die Übernahme durch Miteigentümer (bezogen auf Unternehmen mit mehreren Eigentümern). Das sind Präferenzen, keine Anteile tatsächlich vollzogener Übergaben – eine Erfolgsquote familieninterner Nachfolgen lässt sich daraus nicht ableiten.
69 Prozent aller mittelständischen Unternehmen sehen die Suche nach geeigneten Nachfolgern als Hürde; diese Zahl umfasst auch Unternehmen ohne konkrete Nachfolgeplanung und ist keine Quote erfolgloser Suchen. Unter den Stilllegungsgründen nennen 47 Prozent fehlendes Interesse in der Familie.
Der demografische Hintergrund: 57 Prozent der mittelständischen Inhaber sind 55 Jahre oder älter; vor zwanzig Jahren waren es 20 Prozent. Wer bis Ende 2026 übergeben will, ist im Durchschnitt 66,5 Jahre alt. Zugleich berichtet die KfW für kurzfristig geplante Übergaben einen vergleichsweise guten Vorbereitungsstand: 64 Prozent dieser Übergaben waren bereits ausgehandelt oder in konkreten Verhandlungen.
Zur Einordnung: Das KfW-Panel bildet den gesamten Mittelstand ab, überwiegend kleine Betriebe; bei Unternehmen mit Nachfolgeplänen für 2025 bis 2029 und Kaufpreisangaben liegt der angestrebte Kaufpreis im Durchschnitt bei rund 499.000 Euro – es handelt sich um Preisvorstellungen, nicht um gezahlte Preise. Käuferinteresse hängt im Einzelfall von Ertragskraft, Größe, Branche und Inhaberabhängigkeit ab. Die Grundfrage ist aber für jedes Familienunternehmen dieselbe: Was passiert, wenn der bevorzugte Weg nicht zur Verfügung steht?
Warum die familieninterne Führungsnachfolge häufig nicht zustande kommt
Die Gründe sind selten dramatisch. In unserer Beratungspraxis begegnen uns vor allem vier Konstellationen:
Die nächste Generation hat andere Pläne. Kinder, die studiert, im Ausland gearbeitet oder eine eigene Laufbahn aufgebaut haben, wollen diese nicht aufgeben. Das ist keine Absage an die Familie, sondern eine Entscheidung für den eigenen Lebensentwurf.
Die Eignung fehlt – oder wird angezweifelt. Ein Unternehmen mit 140 Mitarbeitern zu führen, ist etwas anderes als eine Abteilung zu leiten. Manche Nachfolger trauen es sich nicht zu, manche Seniors trauen es ihren Kindern nicht zu. In beiden Fällen wird die Übergabe vertagt.
Mehrere Kinder, ein Unternehmen. Will eines der Kinder übernehmen, stellt sich die Frage, ob und wie die Geschwister beteiligt oder ausgeglichen werden – und auf welcher Bewertungsgrundlage. Diese Fragen sind lösbar, brauchen aber Zeit und häufig externe Moderation. Was Ihr Unternehmen wirklich wert ist – und warum die meisten Bewertungen falsch liegen
Der Senior gibt nicht ab. Die Nachfolge ist formal vollzogen, aber der bisherige Inhaber entscheidet weiter mit. Nach einigen Jahren zieht sich der Nachfolger zurück – und das Unternehmen steht erneut ohne Lösung da.
Offene Kommunikation kann in allen vier Fällen helfen; sie ersetzt aber weder Eignung noch Finanzierung. Was sie leistet: Sie bringt das Ergebnis früher auf den Tisch, solange noch Handlungsspielraum besteht.
Frühzeitig klären – nicht als Misstrauen, sondern als Vorbereitung
Der Zeitpunkt, die Nachfolgefrage zu stellen, sollte sich am gewünschten Rückzug des Seniors, an der Lebensplanung der nächsten Generation und am Entwicklungsbedarf des Unternehmens orientieren – nicht an einer festen Alterskombination. Entscheidend ist, dass die Frage gestellt wird, solange ein Nein noch Alternativen offenlässt.
Parallel dazu sollte das Unternehmen unabhängig vom Ausgang übergabefähig gemacht werden: mit einer zweiten Führungsebene, dokumentierten Prozessen und einer Ertragslage, die auch ein Außenstehender nachvollziehen kann. Diese Grundlage ist für jeden Nachfolgeweg nützlich. Bei einem Verkauf kommen Käuferansprache, externe Prüfung und Transaktionsgestaltung hinzu – das ist zusätzliche Arbeit, aber sie baut auf derselben Vorbereitung auf. Inhaberabhängigkeit: Der stille Killer Ihrer Unternehmensbewertung
Fünf Wege, wenn die Familie nicht führt
Die fünf Wege schließen sich nicht gegenseitig aus. Ein Management-Buy-out kann von einem Finanzinvestor mitfinanziert werden; ein Teilverkauf lässt sich mit einer Fremdgeschäftsführung verbinden; die Familie kann Eigentümerin bleiben und zugleich einen Minderheitspartner aufnehmen. Welche Kombination passt, hängt von den Antworten auf die beiden Eingangsfragen ab.
Weg 1: Verkauf an einen strategischen Käufer
Ein Wettbewerber, ein Kunde, ein Lieferant oder ein Unternehmen aus einem angrenzenden Markt erwirbt das Unternehmen. Synergien können einem strategischen Käufer ein höheres Angebot ermöglichen – ob sie entstehen und ob sie mit dem Verkäufer geteilt werden, hängt vom konkreten Käufer und vom Wettbewerb im Prozess ab. Ein Stratege kann eigenes Management mitbringen, er kann aber auch auf den bisherigen Inhaber für eine Übergangszeit angewiesen sein.
Zu prüfen: Integrationsgrad und Fortführungskonzept des Käufers – bleibt der Standort, bleibt die Marke, was passiert mit der Belegschaft? Diese Fragen sollten im Prozess als Kriterien gewichtet und nicht erst nach dem Angebot gestellt werden.
Weg 2: Verkauf an einen Finanzinvestor – mit oder ohne Rückbeteiligung
Bei klassischen Private-Equity-Fonds ist ein späterer Verkauf regelmäßig Teil des Investitionsmodells. Family Offices und andere langfristig ausgerichtete Beteiligungsgesellschaften können dagegen ohne festen Verkaufszeitpunkt investieren. Entscheidend ist die Strategie des konkreten Investors – und ob das Unternehmen als eigenständige Plattform erworben oder einer bestehenden Beteiligung zugeordnet wird, was den Grad der Eigenständigkeit erheblich beeinflusst.
Finanzinvestoren brauchen ein tragfähiges Management. Das kann der bisherige Inhaber für eine Übergangsphase sein, ein vorhandenes Führungsteam oder ein vom Investor eingesetzter Geschäftsführer; auch ein vollständiger Rückzug des Verkäufers ist möglich, wenn die Managementnachfolge gesichert ist. Häufig wird dem Verkäufer eine Rückbeteiligung angeboten: Ein Teil des Kaufpreises wird in Anteile am Käufervehikel getauscht. Das eröffnet die Chance, an einer weiteren Wertsteigerung teilzuhaben – bindet aber Kapital und lässt wirtschaftliches Risiko beim Verkäufer. Ein zweiter Verkauf ist keine garantierte zusätzliche Auszahlung.
Weg 3: Management-Buy-out oder Management-Buy-in
Beim Management-Buy-out (MBO) übernimmt das bestehende Führungsteam. Voraussetzung ist, dass es Führungsfähigkeit, Übernahmewillen und eine tragfähige Finanzierung mitbringt. Ein MBO begünstigt personelle Kontinuität – Kunden, Mitarbeiter und Lieferanten kennen die handelnden Personen.
Beim Management-Buy-in (MBI) kauft sich ein externer Unternehmer oder ein externes Team ein. Hier muss zunächst eine geeignete Person gefunden werden; Einarbeitung und Übergabe sind zu organisieren. Beim MBI wechselt die Unternehmensführung. Ob Geschäftsmodell, Belegschaft und Marktauftritt kontinuierlich fortgeführt werden, hängt vom Konzept des Übernehmers ab.
Die Finanzierung kann Eigenmittel des Managements, Bankdarlehen, Kapital eines Finanzinvestors, Verkäuferdarlehen und gestundete Kaufpreisanteile kombinieren. Verkäuferdarlehen sind eine Option, keine Voraussetzung; wer sie einräumt, trägt einen Teil des Risikos weiter. Das Preisniveau hängt von der Finanzierungsfähigkeit des Konzepts ab und ist im Einzelfall zu prüfen.
Weg 4: Fremdgeschäftsführung bei Erhalt des Familieneigentums
Die Familie bleibt Eigentümerin und überträgt die operative Führung einem angestellten Geschäftsführer. Sie nimmt ihre Gesellschafterrechte wahr; ein entsprechend ausgestalteter Beirat kann sie bei Beratung und Kontrolle unterstützen. Die nächste Generation ist dann Gesellschafterin, nicht Geschäftsführerin. Das Modell kann in der bestehenden Gesellschaft umgesetzt werden; eine neue Familiengesellschaft ist dafür nicht erforderlich.
Zu bedenken: Es entsteht kein Verkaufserlös. Die Familie bleibt wirtschaftlich am Unternehmen beteiligt und trägt dessen Risiken weiter. Das Modell braucht Gesellschafter, die ihre Rolle verstehen – kontrollieren statt führen – und bereit sind, in Governance zu investieren: Geschäftsordnung für die Geschäftsführung, gegebenenfalls eine Beiratsordnung, Regeln für Ausschüttungen und für die Nachfolge in der Gesellschafterrolle. Gelingt das nicht, wird die Fremdgeschäftsführung zum Dauerkonflikt.
Eine Stiftungslösung ist davon zu unterscheiden: Bei einer rechtsfähigen Stiftung geht das eingebrachte Vermögen auf die Stiftung über, eine mitgliederlose juristische Person. Familienangehörige können Begünstigte oder Organmitglieder sein, sind aber nicht Gesellschafter. Eine Stiftung ist deshalb kein Weg, Familieneigentum unverändert zu erhalten, sondern eine eigene Gestaltung mit eigenen Konsequenzen – für Kontrolle, Vermögenszugriff und Steuern –, die gesondert zu prüfen ist.
Weg 5: Teilverkauf als gestufte Nachfolge
Ein Teilverkauf kann eine gestufte Nachfolge ermöglichen, wenn Führungsverantwortung, Kontrolle und der spätere Umgang mit den verbleibenden Anteilen von Beginn an geregelt sind. Drei Punkte sind dabei auseinanderzuhalten:
Ein Mitgesellschafter ersetzt keinen Geschäftsführer – die operative Nachfolge bleibt gegebenenfalls offen und muss gesondert gelöst werden. Ein Minderheits- und ein Mehrheitsverkauf verändern die Kontrolle unterschiedlich; wer eine Mehrheit abgibt, entscheidet nicht mehr allein. Und: Geld an den Verkäufer und Geld ins Unternehmen sind zu unterscheiden – der Verkauf bestehender Anteile schafft Liquidität beim Verkäufer, eine Kapitalerhöhung beim Unternehmen.
Für die spätere Familiennachfolge sind Zustimmungsrechte, Mitverkaufsrechte und Mitverkaufspflichten im Gesellschaftervertrag entscheidend. Ein Investor kann sich das Recht ausbedingen, einen späteren gemeinsamen Verkauf zu verlangen. Ein Teilverkauf kann spätere Optionen deshalb auch einschränken; er ist kein Weg, eine Entscheidung zu vertagen, sondern eine Entscheidung mit eigenen Folgen.
Die fünf Wege im Vergleich
Die folgende Übersicht ordnet die fünf Wege nach denselben vier Kriterien ein – ohne Bewertung oder Rangfolge.
Strategischer Käufer
Rolle der Familie danach: In der Regel keine; ggf. Übergangsrolle des Inhabers.
Verkaufserlös: Zahlung nach Vereinbarung; spätere oder bedingte Kaufpreisbestandteile möglich.
Eigenständigkeit: Abhängig vom Integrationskonzept.
Vorab zu klären: Fortführungskonzept für Standort, Marke, Belegschaft.
Finanzinvestor
Rolle der Familie danach: Optional: Rückbeteiligung, Übergangsrolle.
Verkaufserlös: Zahlung nach Vereinbarung; Rückbeteiligung bindet einen Teil des Verkaufserlöses.
Eigenständigkeit: Abhängig von Plattform- oder Zukaufslogik.
Vorab zu klären: Investitionshorizont und Managementkonzept des Investors.
MBO / MBI
Rolle der Familie danach: In der Regel keine; ggf. Verkäuferdarlehen.
Verkaufserlös: Sofortige oder gestaffelte Zahlung, abhängig von Finanzierung und Vereinbarung.
Eigenständigkeit: Abhängig von Eigentümerstruktur und Mitspracherechten der Kapitalgeber.
Vorab zu klären: Eignung und Finanzierungsfähigkeit des Managements.
Fremdgeschäftsführung
Rolle der Familie danach: Gesellschafter; gegebenenfalls im Beirat vertreten.
Verkaufserlös: Kein Verkaufserlös; Ausschüttungen abhängig von Ergebnis, Liquidität und Beschlüssen.
Eigenständigkeit: Kontrolle bleibt bei der Familie.
Vorab zu klären: Governance-Bereitschaft der Familie.
Teilverkauf
Rolle der Familie danach: Mitgesellschafter, ggf. weiter in Führung.
Verkaufserlös: Erlös für verkaufte Anteile; bei reiner Kapitalerhöhung kein Verkaufserlös für die Familie.
Eigenständigkeit: Abhängig von Beteiligungshöhe und Rechten.
Vorab zu klären: Operative Nachfolge, Kontrollrechte, Exit-Regelungen.
Zeitbedarf: Drei Phasen, die sich unterscheiden
Frühzeitig zu beginnen ist in jedem Fall sinnvoll; die Industrie- und Handelskammern empfehlen einen mehrjährigen Planungsvorlauf. Eine technische Mindestdauer für jede Nachfolgelösung gibt es aber nicht – die Besetzung einer Geschäftsführung ist etwas anderes als ein vollständiger Verkaufsprozess oder eine steuerliche Umstrukturierung. Sinnvoll ist die Unterscheidung von drei Phasen:
Übergabefähigkeit herstellen. Zweite Führungsebene, dokumentierte Prozesse, belastbare Zahlen, gegebenenfalls Bereinigung von Abhängigkeiten. Wo strukturelle Maßnahmen nötig sind – etwa der Aufbau einer Führungsebene –, können hierfür ein bis zwei Jahre anfallen; wo das Unternehmen bereits gut aufgestellt ist, deutlich weniger. Exit-Readiness – Vorbereitung auf den Unternehmensverkauf
Suche, Auswahl und vertragliche Umsetzung. Für einen strukturierten Verkaufsprozess sind nach unserer Erfahrung neun bis zwölf Monate ein realistischer Rahmen; es gibt kürzere und längere Verläufe. Die Besetzung einer Fremdgeschäftsführung oder die Aufnahme eines Minderheitspartners kann schneller gehen. Der 200-Tage-Marathon: Was beim Unternehmensverkauf wirklich passiert
Operative Übergangsphase. Je nach Weg und Käufer einige Monate bis mehrere Jahre, in denen der bisherige Inhaber Wissen und Beziehungen überträgt.
Ein Punkt verdient besondere Aufmerksamkeit: Bestimmte steuerliche Gestaltungen – etwa Einbringungen in eine Holding oder die Ausgliederung von Immobilien – können mehrjährige Behalte- oder Sperrfristen auslösen. Welche Maßnahmen sinnvoll und zeitlich noch möglich sind, hängt von der bestehenden Struktur und dem geplanten Nachfolgeweg ab. Wer spät beginnt, muss unter Umständen mit eingeschränkten Gestaltungsmöglichkeiten oder einer höheren Steuerbelastung rechnen. Steuern beim Unternehmensverkauf: Was nach dem Deal wirklich übrig bleibt
Stilllegung: Prüfen, nicht ausschließen
Aus den Stilllegungsplanungen für 2025 bis 2029 ergibt sich laut KfW ein rechnerischer Durchschnitt von rund 114.000 Unternehmen pro Jahr. Als Gründe für geplante Stilllegungen nennt die KfW unter anderem das Rentenalter, fehlendes Interesse in der Familie und bürokratischen Aufwand.
Eine Stilllegung sollte nicht allein deshalb beschlossen werden, weil die familieninterne Nachfolge ausfällt. Zunächst ist zu prüfen, ob ein Verkauf oder eine andere Fortführung wirtschaftlich tragfähig ist – das hängt von Ertragskraft, Übertragbarkeit des Geschäfts, Investitionsbedarf und Käufernachfrage ab. Ein strukturierter Prozess kann fehlende Nachfrage oder geringe übertragbare Ertragskraft nicht beliebig ausgleichen. Gibt es keine überzeugende Fortführungslösung, kann eine geordnete Beendigung die richtige Entscheidung sein.
Für den wirtschaftlichen Vergleich zählt, welcher Betrag dem Eigentümer nach Abwicklung tatsächlich verbleibt. Dabei sind Vermögen, Verbindlichkeiten, Kosten und Steuern auf einer vergleichbaren Grundlage zu berücksichtigen – bei der Stilllegung etwa der Erlös aus Anlagevermögen, Vorräten und Forderungen nach Erfüllung der Verbindlichkeiten, Abwicklungskosten und Steuern. Beim Verkauf kommen Zahlungszeitpunkte, Bedingungen und Ausfallrisiken hinzu – etwa bei Earn-outs oder Verkäuferdarlehen. Erst dieser Vergleich – nicht die Annahme, ein Verkauf sei immer besser – trägt die Entscheidung.
Sie wollen klären, welche Rolle Ihre Familie künftig im Unternehmen einnehmen kann – und welcher Weg dazu passt? Wir ordnen die Situation mit Ihnen ein. Vertraulich, ohne Verpflichtung.
Erstgespräch vereinbarenHäufige Fragen
Wie spreche ich das Thema mit meinen Kindern an, ohne Druck auszuüben?
Früh, offen und mit der Trennung von Führung und Eigentum im Kopf. Die Frage „Willst du das Unternehmen führen?“ lässt sich ehrlicher beantworten, wenn ein Nein nicht das Ende des Familienunternehmens bedeutet, sondern eine andere Rolle eröffnet. Ein neutraler Dritter – Beirat, Berater, Familienmoderator – kann das Gespräch strukturieren.
Kann die Familie Eigentümerin bleiben, auch wenn niemand führen will?
Ja, über eine Fremdgeschäftsführung in der bestehenden Gesellschaft. Voraussetzung ist, dass die Familie ihre Gesellschafterrolle aktiv ausfüllt – mit Governance, klaren Regeln für Ausschüttungen und für die Nachfolge in der Gesellschafterrolle. Es entsteht kein Verkaufserlös; die Familie bleibt am Unternehmen und seinen Risiken beteiligt. Eine Stiftung ist eine davon zu unterscheidende Gestaltung, bei der das Vermögen auf die Stiftung übergeht.
Ein Kind will übernehmen – müssen die Geschwister ausgezahlt werden?
Zunächst ist zu klären, ob ein Ausgleich rechtlich geschuldet ist, innerhalb der Familie vereinbart werden soll oder aus Gründen der Fairness angestrebt wird. Bestehende Beteiligungen der Geschwister, vertragliche Ausgleichsvereinbarungen und erbrechtliche Ansprüche – etwa Pflichtteils- und Pflichtteilsergänzungsansprüche – haben jeweils eigene Voraussetzungen. Erst danach stellen sich Bewertung und Finanzierung: Ein Ausgleich kann über andere Familienvermögenswerte, über eine Finanzierung des Nachfolgers, über gestundete Zahlungen oder über eine Beteiligung der Geschwister (etwa als stille Gesellschafter – das ist keine Auszahlung, sondern eine andere Beteiligungsform) gestaltet werden. Steuerlich und erbrechtlich ist das komplex; spezialisierte Beratung ist hier unverzichtbar.
Wie lange dauert es, einen externen Käufer zu finden?
Für den strukturierten Verkaufsprozess selbst – von der Mandatierung bis zum Closing – sind nach unserer Erfahrung neun bis zwölf Monate ein realistischer Rahmen, mit kürzeren und längeren Verläufen. Ob davor eine längere Vorbereitungsphase nötig ist, hängt vom Zustand des Unternehmens ab: Wer bereits übergabefähig ist, kann unmittelbar starten; wer erst eine Führungsebene aufbauen oder die Zahlen aufbereiten muss, braucht entsprechend länger.
Verkaufe ich an einen Strategen oder einen Finanzinvestor?
Welche Käufergruppen infrage kommen, hängt zunächst von Ihren Zielen und den Anforderungen des Unternehmens ab. Ein strategischer Käufer kann über Synergien ein höheres Angebot ermöglichen, muss es aber nicht; ein Finanzinvestor kann Eigenständigkeit und eine Rückbeteiligung bieten, je nach Strategie aber auch einen festen Exit-Horizont haben. Soweit beide Gruppen zu Ihren Zielen passen, können sie parallel angesprochen werden. Die Auswahl erfolgt anschließend anhand konkreter Angebote, Fortführungskonzepte und der Abschlusssicherheit – nicht anhand der Käuferkategorie.
Über den Autor
Jan-Christian Hansen
Jan-Christian Hansen ist Gründer und Geschäftsführer von Hansen Advisory, einer unabhängigen M&A-Boutique in München. In über 17 Jahren Transaktionserfahrung hat er mehr als 50 Transaktionen begleitet. Er lehrt Financial Modeling und Unternehmensbewertung an der TU Darmstadt sowie Advanced Corporate Finance im Masterstudium der Universität Liechtenstein.
Kostenlose Erstberatung
Ihre Situation vertraulich besprechen?
Wir ordnen Ihren Fall in 30 Minuten ein — unverbindlich, diskret und mit klarer Einschätzung zu Timing, Wert und Prozess.
Kontakt aufnehmen